量跌价升 Q3 手机出货猛跌 20%,三星+苹果却吃掉 45%——存储涨价,正在重写排行榜
2026 年第三季度,全球智能手机市场迎来一道冷锋。Omdia 最新预估显示:全球出货同比下滑 20%,跌幅从二季度的 6% 一下放大到三倍多;即便各家旗舰扎堆发布、渠道为年末旺季备货,整体盘子还是往下塌。
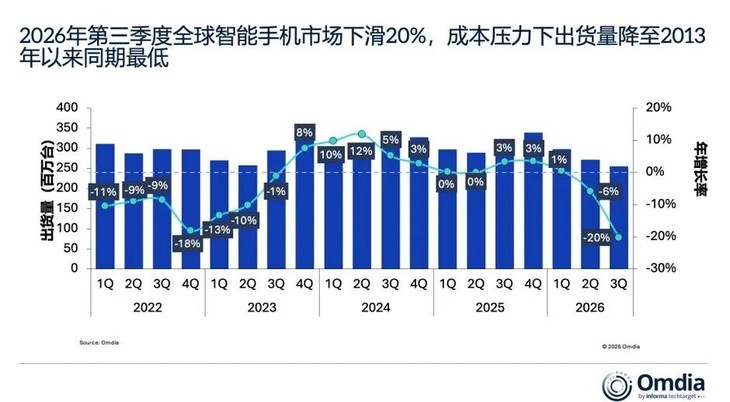
根子不在“大家不想换手机”这么简单,而在更上游——DRAM 和 NAND 被 AI 数据中心抢走了。大模型训练、推理服务器利润高,存储厂先把产能喂给英伟达系和云厂商;留给手机的 LPDDR、UFS 变少、变贵。一颗 12+512 的机器,存储成本占比能从过去的一成多抬到两三成。厂商两头为难:涨价,用户不买;不涨,自己亏本。
于是行业第 一次出现这么拧巴的画面:卖得少,还得卖得贵。Omdia 说,厂商不再死磕“出货规模”,而是保 ASP(平均售价)、砍低利润机型、把资源挪到高端线。入门机最惨——本就几块钱利润,存储一贵直接不做了,新兴市场用户要么续命旧机,要么去看二手机。
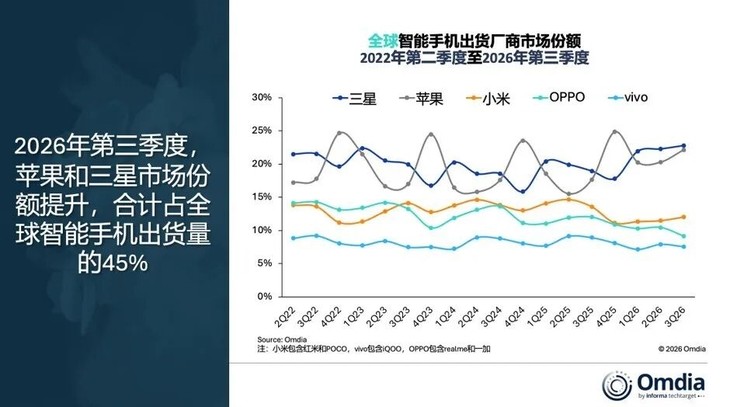
排行榜因此被掰弯:
三星 23% 全球第 一,Z Fold8 / Flip8 稳住高端,A 系列在新兴市场还能供货,全价位+全球渠道成了避风港;
苹果 22% 第二,和三星只差 1 个点,iPhone 17 续命、18 Pro 接棒、Duo 折叠屏补形态,高端客群对涨价最不敏感;
两家合计 45%,比去年同期的 37% 左右猛抬约 8 个百分点——寒冬里,品牌利差比参数差更致命。
国产三强里,小米 12% 排第三,OPPO(含 realme、一加)9% 第四,vivo 8% 第五。它们不是产品不行,而是中低端占比重、海外价格敏感市场多,存储成本一压,利润先出血。现在大家都学乖了:少出颜色、少开内存版本、把 Pro / Pro Max 当门面、把千元机先收一收。
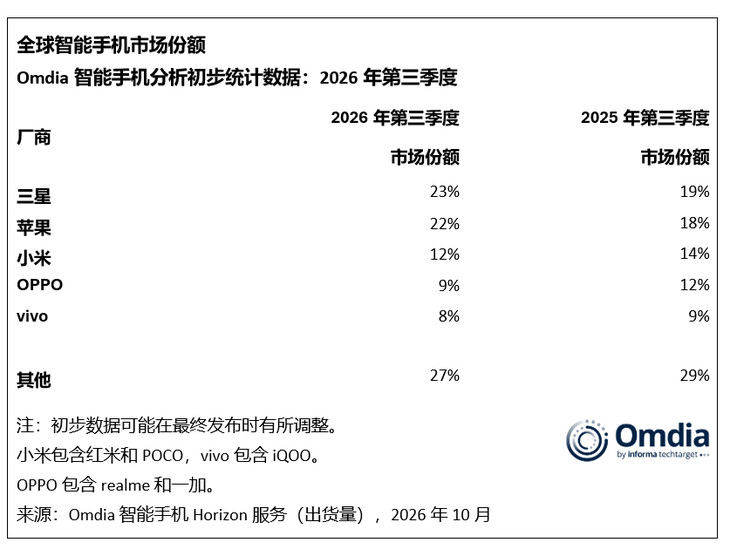
Omdia 的判断很直白:四季度有双十一、黑五、圣诞,但供应端涨价不会消失,促销只能缓解、不能逆转。2026 的手机行业,正式从“谁卖得多”切到“谁单价高、谁生态稳、谁敢砍低效产品线”。
这一季最该记住的一句话是:手机战争的底层,已经不是骁龙和影像,而是谁扛得住存储账单。
三星苹果守住塔尖,小米 OV 拼命爬中高端,而普通用户手里的旧手机,不知不觉就多陪了一年。
关注我们